DUNLOP TECH GmbH
Hanau
 Der Bundesfinanzhof (BFH) hat in seinem Urteil vom 17.06.2026 (Aktenzeichen II R 1/24) klargestellt, dass Zahlungen an einen Dritten (nicht Erwerber oder Verkäufer des Grundstücks) nur dann eine Gegenleistung im Sinne des § 9 Abs. 2 Nr. 3 GrEStG (Grunderwerbsteuergesetz) sind, wenn der Dritte sich in einer derart starken Rechtsposition befindet, dass er den Grundstückserwerb durch den Erwerber verhindern kann und will, und der Erwerber seine Leistung in Kenntnis dieser Verhältnisse erbringt. Der Erwerber des Grundstücks, eine GmbH, hatte dagegen geklagt, dass das Finanzamt, die Kompensationszahlungen an den Dritten in die Bemessungsgrundlage für die Grunderwerbsteuer einbezogen hatte.
|
Erstellt von (Name) S.P. am 24.09.2026
Geändert: 24.09.2026 14:31:23
Autor:
S. P.
Quelle:
Bundesfinanzhof
Bild:
Bildagentur PantherMedia / Maryna Pleshkun
|
|
Buchtipp: Vermieter 1x1
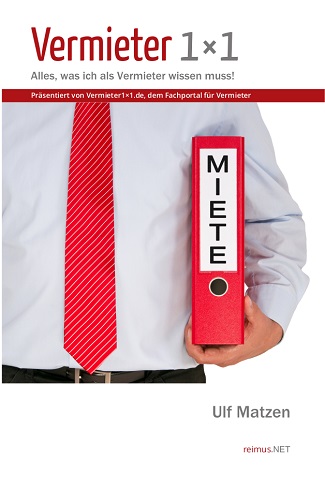
Vermieter sein ist nicht leicht! Es gibt viel zu regeln und Einiges zu beachten. Der Autor Ulf Matzen will mit diesem Nachschlagewerk Vermieter über Ihre Rechte aufklären und dabei helfen, ein einträgliches Mietverhältnis mit klaren Verhältnissen zu schaffen. Vermieter 1x1 versteht sich als praktischer Leitfaden für Vermieter, der zwar juristische Hintergründe vermittelt, aber keinen unnötigen Ballast mitschleppt. Neben der Gesetzgebung berücksichtigt der Autor auch die Rechtsprechung der Gerichte. Im Anhang finden Vermieter zahlreiche Muster-Vorlagen: Von der Mieter-Selbstauskunft, über Mietvertrag, Modernisierungsankündigung oder Mieterhöhung bis zur Mietkündigung.. Mehr Informationen >>
 Vermieter sein ist nicht leicht. Es gibt viel zu regeln und Einiges zu beachten. Vermieter 1x1 versteht sich als praktischer Leitfaden für Vermieter, der zwar juristische Hintergründe vermittelt, aber keinen unnötigen Ballast mitschleppt. Im Anhang finden Vermieter zahlreiche Muster-Vorlagen: Von der Mieter-Selbstauskunft, über Mietvertrag, Modernisierungsankündigung oder Mieterhöhung bis zur Mietkündigung. E-Book 18,90 EUR
hier bestellen >>

 Über 200 Kennzahlen aus Finanzen, Personal, Logistik, Produktion, Einkauf, Vertrieb, eCommerce und IT.
 Praxishandbuch für Big Data Management: Controlling und KI-Anwendungen mit Python. Dieses Buch zeigt praxisnah, wie Controller diese drei Technologien zu einer leistungsfähigen Arbeitsumgebung kombinieren können. Sie erfahren, wie Sie eigene KI-Agenten entwickeln, die beispielsweise die Rolle eines Controllers, Vertriebscontrollers, Produktionscontrollers oder Leiters Controlling übernehmen.
 Datenanalyse, Reporting, Kennzahlen, Pivot-Tabellen und Forecast mit KI automatisieren. Microsoft Copilot Schritt für Schritt kennenlernen – praxisnah, verständlich und sofort umsetzbar. Auf rund 70 Seiten im großzügigen DIN-A4-Format lernen Sie die wichtigsten Funktionen von Microsoft Copilot für Excel kennen – kompakt, praxisorientiert und anhand zahlreicher Beispiele aus dem Controlling..
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
Wir gehören als Tochtergesellschaft von SUMITOMO RUBBER INDUSTRIES, Ltd., Kobe/Japan (SRI), zu einem der größten Reifenkonzerne der Welt. Die Produkte der DUNLOP TECH GmbH helfen Autofahrern, komfortabler und sicherer zu fahren sowie ihre Mobilität zu erhalten. Seit vielen Jahren sind wir... Mehr Infos >>
PlanET Biogastechnik GmbH plant, entwickelt und konstruiert Biogasanlagen für Landwirtschaft sowie Industrie im nationalen wie auch internationalen Markt. Auf unserem erfolgreichen Weg brauchen wir dich als Verstärkung. Bringe deine Ideen bei uns ein und verwirkliche dich bei uns. In unserem fami... Mehr Infos >>
Noerpel-Gruppe – mit einem Jahresumsatz von über 710 Millionen Euro sind wir einer der führenden Logistikdienstleister in Süddeutschland und Export-Spitzenreiter in Europa. Als Familienunternehmen mit über hundertjähriger Tradition wissen wir, dieser Erfolg kommt nicht von ungefähr. Unsere Erf... Mehr Infos >>
 Als Senior Tax & Accounting Specialist (m/w/d) übernimmst du die fachliche Verantwortung für unsere steuerlichen und buchhalterischen Kernthemen und wirst zur ersten Anlaufstelle für alle Fragen rund um Umsatzsteuer, Lohnsteuer/Einkommensteuer und Sozialversicherung. Du verantwortest unse... Mehr Infos >>
 MEKRA Lang GmbH & Co. KG ist weltweit führender Hersteller von Spiegelsystemen für Nutzfahrzeuge sowie von Kamera-Monitor-Systemen speziell für Automotive-Anwendungen. Als innovativer und anerkannter Experte für indirekte Sicht arbeiten wir mit allen namhaften Nutzfahrzeugherstellern zusammen und... Mehr Infos >>
 Das Max-Planck-Institut für Biochemie in Martinsried bei München zählt zu den führenden internationalen Forschungseinrichtungen auf den Gebieten der Biochemie, Zell- und Strukturbiologie sowie der biomedizinischen Forschung und ist mit rund 25 wissenschaftlichen Abteilungen und Forschungsgruppen ... Mehr Infos >>
Mit diesem Excel-Tool haben Sie ein Hilfsmittel für die Immobilienverwaltung. Es können die qm-Flächen von Gebäuden gem. der Wohnflächenverordnung ermittelt werden.
Preis: 9,- EUR Mehr Informationen >>



|
RS Rückstellungsrechner XL: |
|||
| Die optimale Unterstützung bei Ihren Jahresabschlussarbeiten | ||||
|
|
RS Einkaufs-Verwaltung: | |||
|
Erstellung und Verwaltung von Aufträgen und Bestellungen |
||||
|
|
RS Kosten-Leistungs-Rechnung: | |||
|
ein Projekt der
reimus.NET GmbH