Northrop Grumman LITEF GmbH
Freiburg
 Bei dem Versand eines Schriftsatzes aus einem Gesellschaftspostfach einer bevollmächtigten Steuerberatungsgesellschaft müssen der einfach signierende Berufsträger und der den Versand anstoßende Berufsträger nicht identisch sein. Denn es handelt sich bei dem Gesellschaftspostfach um ein nicht personengebundenes Postfach. Dies hat der Bundesfinanzhof (BFH) mit Urteil vom 14.07.2026 (Aktenzeichen IX R 19/25) entschieden. Erforderlich ist aber, dass sowohl der den Schriftsatz mit einfacher Signatur unterzeichnende Berufsträger als auch der den Versand durchführende Berufsträger für die Steuerberatungsgesellschaft vertretungsberechtigt sind.
|
Erstellt von (Name) S.P. am 24.09.2026
Geändert: 24.09.2026 14:24:48
Autor:
S. P.
Quelle:
Bundesfinanzhof
Bild:
Bildagentur PantherMedia / alexmillos
|
|
Buchtipp: Vermieter 1x1
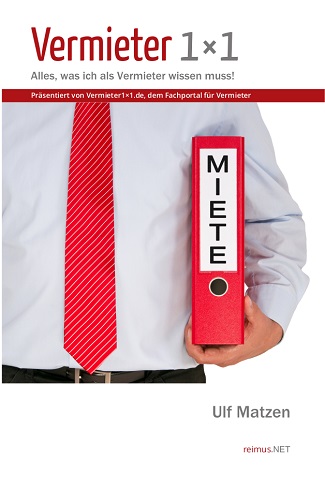
Vermieter sein ist nicht leicht! Es gibt viel zu regeln und Einiges zu beachten. Der Autor Ulf Matzen will mit diesem Nachschlagewerk Vermieter über Ihre Rechte aufklären und dabei helfen, ein einträgliches Mietverhältnis mit klaren Verhältnissen zu schaffen. Vermieter 1x1 versteht sich als praktischer Leitfaden für Vermieter, der zwar juristische Hintergründe vermittelt, aber keinen unnötigen Ballast mitschleppt. Neben der Gesetzgebung berücksichtigt der Autor auch die Rechtsprechung der Gerichte. Im Anhang finden Vermieter zahlreiche Muster-Vorlagen: Von der Mieter-Selbstauskunft, über Mietvertrag, Modernisierungsankündigung oder Mieterhöhung bis zur Mietkündigung.. Mehr Informationen >>
 Vermieter sein ist nicht leicht. Es gibt viel zu regeln und Einiges zu beachten. Vermieter 1x1 versteht sich als praktischer Leitfaden für Vermieter, der zwar juristische Hintergründe vermittelt, aber keinen unnötigen Ballast mitschleppt. Im Anhang finden Vermieter zahlreiche Muster-Vorlagen: Von der Mieter-Selbstauskunft, über Mietvertrag, Modernisierungsankündigung oder Mieterhöhung bis zur Mietkündigung. E-Book 18,90 EUR
hier bestellen >>
 Über 200 Kennzahlen aus Finanzen, Personal, Logistik, Produktion, Einkauf, Vertrieb, eCommerce und IT.
 Praxishandbuch für Big Data Management: Controlling und KI-Anwendungen mit Python. Dieses Buch zeigt praxisnah, wie Controller diese drei Technologien zu einer leistungsfähigen Arbeitsumgebung kombinieren können. Sie erfahren, wie Sie eigene KI-Agenten entwickeln, die beispielsweise die Rolle eines Controllers, Vertriebscontrollers, Produktionscontrollers oder Leiters Controlling übernehmen.
 Datenanalyse, Reporting, Kennzahlen, Pivot-Tabellen und Forecast mit KI automatisieren. Microsoft Copilot Schritt für Schritt kennenlernen – praxisnah, verständlich und sofort umsetzbar. Auf rund 70 Seiten im großzügigen DIN-A4-Format lernen Sie die wichtigsten Funktionen von Microsoft Copilot für Excel kennen – kompakt, praxisorientiert und anhand zahlreicher Beispiele aus dem Controlling..
 PlanET Biogastechnik GmbH plant, entwickelt und konstruiert Biogasanlagen für Landwirtschaft sowie Industrie im nationalen wie auch internationalen Markt. Auf unserem erfolgreichen Weg brauchen wir dich als Verstärkung. Bringe deine Ideen bei uns ein und verwirkliche dich bei uns. In unserem fami... Mehr Infos >>
 Die Abteilung für Interne Angelegenheiten der Botschaft des Königreichs der Niederlande in Berlin sucht zum nächstmöglichen Zeitpunkt eine*n Mitarbeiter*in (m/w/d) Finanzwesen & Administration. Es handelt sich um eine Vollzeitstelle mit 38,25 Wochenstunden. Mehr Infos >>
Wir gehören als Tochtergesellschaft von SUMITOMO RUBBER INDUSTRIES, Ltd., Kobe/Japan (SRI), zu einem der größten Reifenkonzerne der Welt. Die Produkte der DUNLOP TECH GmbH helfen Autofahrern, komfortabler und sicherer zu fahren sowie ihre Mobilität zu erhalten. Seit vielen Jahren sind wir... Mehr Infos >>
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
LITEF-Produkte sind weltweit in einer Vielzahl von Anwendungen im Einsatz. Unsere Lösungen und Erfahrungen bieten wir Kunden, die dynamische Vorgänge (Beschleunigungen und Drehungen) messen und regeln wollen, Lage und Kurs von Fahrzeugen ermitteln oder navigieren wollen – auf dem Land, in... Mehr Infos >>
Die Bundesanstalt für Immobilienaufgaben (BImA) ist das Immobilienunternehmen des Bundes, das die immobilienpolitischen Ziele der Bundesregierung unterstützt und für fast alle Bundesbehörden die notwendigen Flächen und Gebäude zur Verfügung stellt. Dementsprechend sind wir in ganz Deutsch... Mehr Infos >>
 Das Rehabilitationszentrum Oldenburg ist seit Jahren erfolgreich im Gesundheitsmarkt der Metropolregion Nordwest positioniert und verfügt über 350 Betten und 90 ambulante Plätze für die Indikationen Kardiologie, Neurologie, Orthopädie / Traumatologie und Geriatrie. Wir arbeiten im Bereich der ... Mehr Infos >>

|
RS Rückstellungsrechner XL: |
|||
| Die optimale Unterstützung bei Ihren Jahresabschlussarbeiten | ||||
|
|
RS Einkaufs-Verwaltung: | |||
|
Erstellung und Verwaltung von Aufträgen und Bestellungen |
||||
|
|
RS Kosten-Leistungs-Rechnung: | |||
|
ein Projekt der
reimus.NET GmbH